本周重点关注:股指创新高与收益率高企交织,油价波动中迎来Q3财报季
本周全球金融市场在美债收益率高企、能源价格波动、通胀预期变化及企业财报季临近等因素影响下震荡运行。美国主要股指整体走强,标普500指数和纳斯达克指数本周均创下历史新高,反映大型科技股及人工智能相关投资主题仍为市场提供支撑。不过,长期美债收益率仍处于多年高位,叠加中东局势带来的能源供应不确定性,市场对通胀反弹及货币政策进一步收紧的担忧并未消退。
经济数据方面,加拿大9月就业人数意外减少68,300人,失业率从8月的6.4%升至6.5%,显示加拿大劳动力市场进一步走弱。就业报告公布后,市场对加拿大央行近期加息的预期有所降温。美国方面,投资者继续关注国债收益率与通胀之间的关系,并等待即将公布的消费者价格指数(CPI)及生产者价格指数(PPI),以判断美联储后续政策路径。
商品市场方面,中东局势持续影响原油供应预期,布伦特原油价格多次突破每桶100美元。能源价格上涨加剧通胀担忧,而高收益率则对债券价格和部分股票估值形成压力。整体来看,本周市场在科技股上涨、经济增长不确定性与通胀风险之间寻求平衡,接下来的通胀数据及第三季度企业财报将成为市场关注重点。
上周重点经济数据与新闻分析
美国主要股指再创新高,科技股继续提供支撑
本周美国股市整体上涨。标普500指数和纳斯达克指数在周初延续上涨势头,并于周二触及历史新高。大型科技公司及人工智能相关股票表现相对强劲,推动市场风险偏好保持韧性。尽管周中美债收益率回升令股市承压,但主要指数随后反弹,并于周五收高。标普500指数全周上涨约1.2%,道琼斯工业平均指数上涨约0.9%,纳斯达克综合指数上涨约0.6%。市场在高利率环境下仍能维持上涨,显示投资者对大型科技企业盈利前景保持一定信心。
美债收益率维持高位,通胀与财政风险持续受到关注
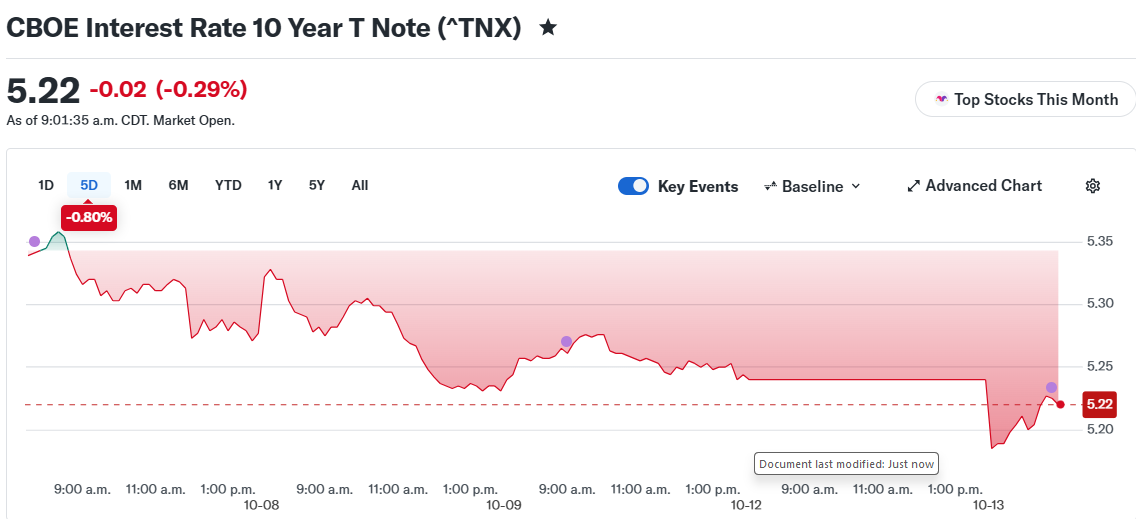
美国长期国债收益率本周继续处于多年高位。10年期美国国债收益率在周中接近5.3%,30年期收益率则一度升至约5.7%,反映市场对通胀、能源成本及长期财政压力的担忧。较高的债券收益率提高了企业及消费者的融资成本,也使投资者更加关注股票估值与未来盈利之间的平衡。随着美国国债拍卖需求表现相对稳健,收益率在周后段有所回落,但截至周五仍处于约5.24%的高位。债券市场的后续走势仍是影响风险资产表现的重要因素。
加拿大就业意外下滑,加拿大央行近期政策预期出现变化
加拿大统计局公布的数据显示,9月就业人数减少68,300人,明显低于市场原先预期的就业增长;失业率则由8月的6.4%升至6.5%。就业减少主要集中在公共部门,制造业就业也出现下降。9月就业报告进一步强化了加拿大劳动力市场走弱的迹象,市场对加拿大央行在10月会议上加息的预期随之降温。不过,永久雇员平均时薪同比增速由8月的2.0%升至2.3%,说明工资及通胀压力仍需持续观察。就业疲软与能源价格上涨之间的矛盾,使加拿大央行后续政策判断更为复杂。
中东局势推高原油价格,能源通胀风险仍未消退
中东地区局势及霍尔木兹海峡相关供应风险继续影响国际原油市场。布伦特原油价格本周多次升至每桶100美元上方,周四一度因供应担忧进一步上涨。能源价格走高增加了运输、生产及消费成本,也令市场担心通胀压力可能重新上升。原油价格在周内随地缘政治消息及供应预期反复波动,显示能源市场仍高度依赖局势发展。对于股票和债券市场而言,若能源价格持续高企,可能令通胀回落进程更加复杂,并增加利率维持高位的压力。
市场聚焦美联储会议纪要及即将到来的通胀数据
投资者本周继续评估美联储9月会议纪要所反映的政策立场。市场关注的核心问题是:在通胀风险仍存、长期国债收益率处于高位的情况下,美联储是否仍有必要进一步收紧货币政策。与此同时,美国9月CPI、PPI及零售销售数据即将公布,这些数据将帮助市场判断能源价格上涨是否正传导至更广泛的商品与服务价格,以及消费需求是否仍具韧性。随着第三季度财报季展开,企业对成本、需求及未来盈利的展望也将成为影响市场方向的重要因素。
上周市场表现回顾
Source: Yahoo Finance
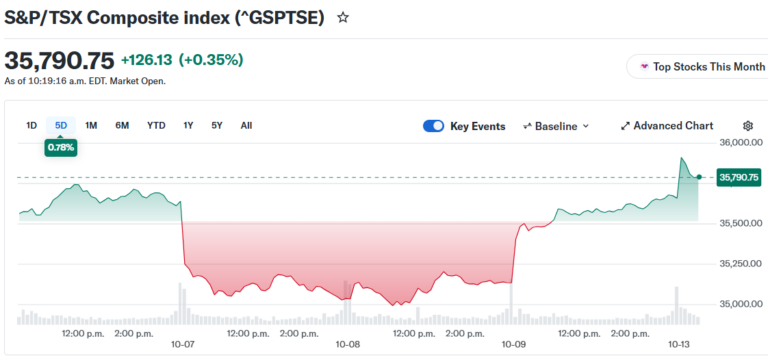
加拿大股市:
周五收于35,664.62点。加拿大股市本周走势反复,周中受到债券收益率上升及多个板块走弱的压力,周五则上涨519.24点,录得明显反弹。加拿大就业数据疲软也成为市场评估经济前景及加拿大央行政策的重要参考。。
Source: Yahoo Finance
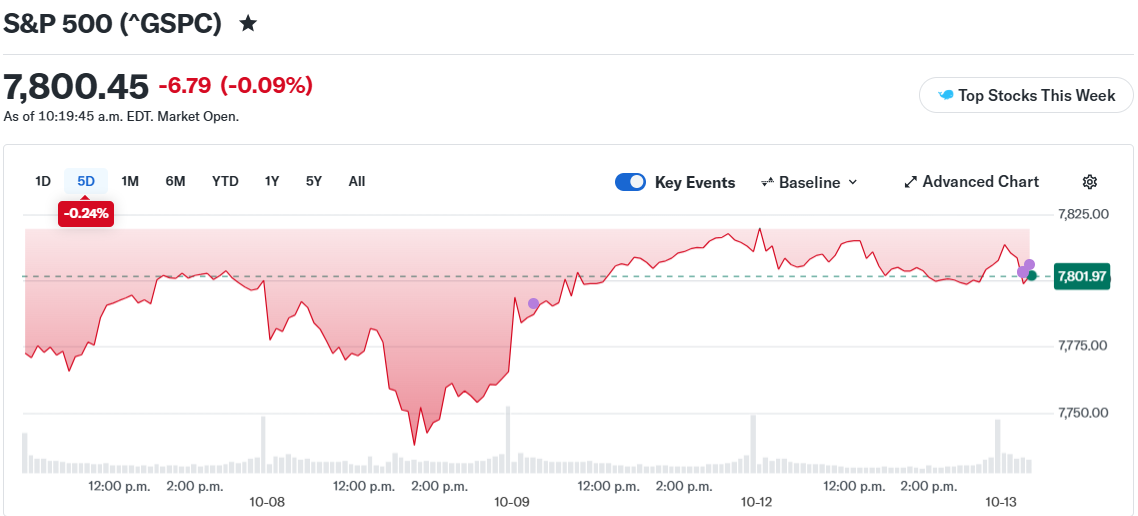
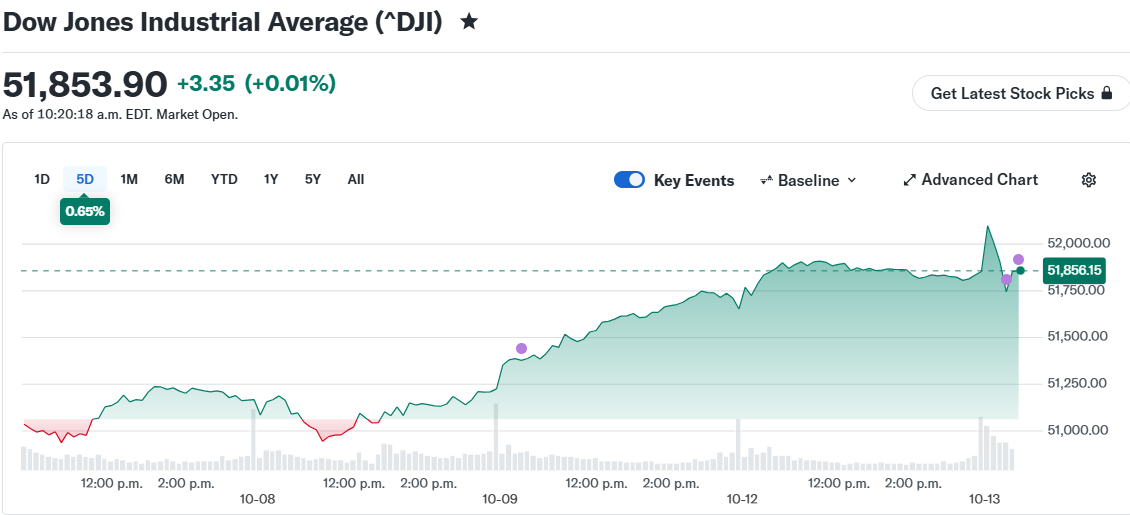
美国股市:
标普500指数(S&P 500)周五收于7,811.54点,全周上涨约1.2%。大型科技股支撑指数走强,标普500于周初触及历史高位。尽管收益率上升及能源通胀风险令市场承压,指数仍在周五收高。
道琼斯工业平均指数(Dow Jones)周五收于51,654.95点,全周上涨约0.9%。道指本周整体上涨,但仍受到长期利率高企、能源价格波动及企业融资成本等因素影响。
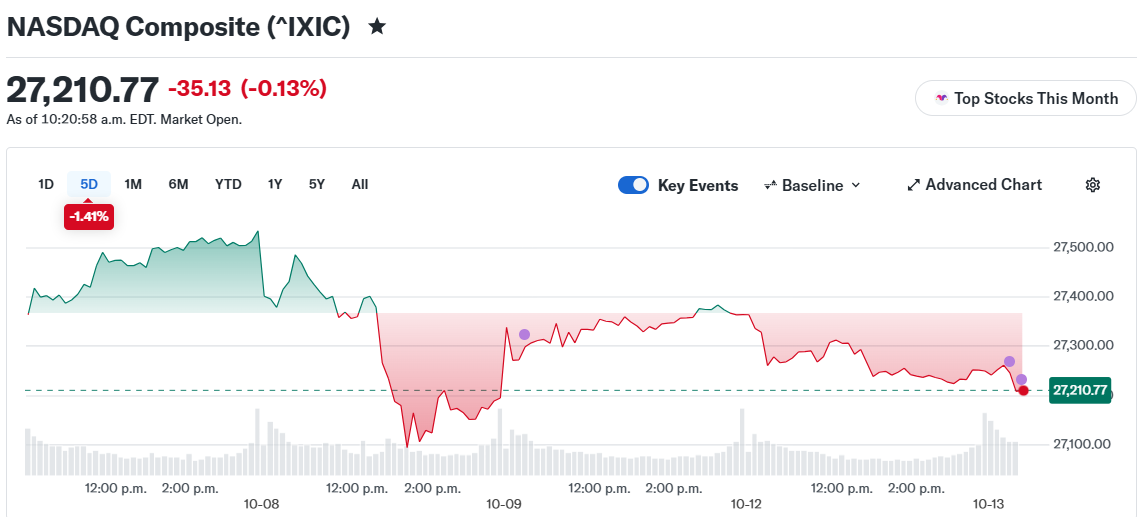
纳斯达克综合指数(Nasdaq Composite)
周五收于27,366.17点,全周上涨约0.6%。科技股及人工智能相关股票继续提供支撑,纳斯达克于周初创下历史新高,但周中也受到收益率回升带来的估值压力。
Source: Yahoo Finance
美国债市:
周五约为5.24%。收益率在本周一度接近5.3%,长期债券市场持续受到通胀预期、能源价格及财政风险影响。收益率维持高位,仍是股票估值及市场流动性的重要关注点。
Source: Yahoo Finance
国际汇市:
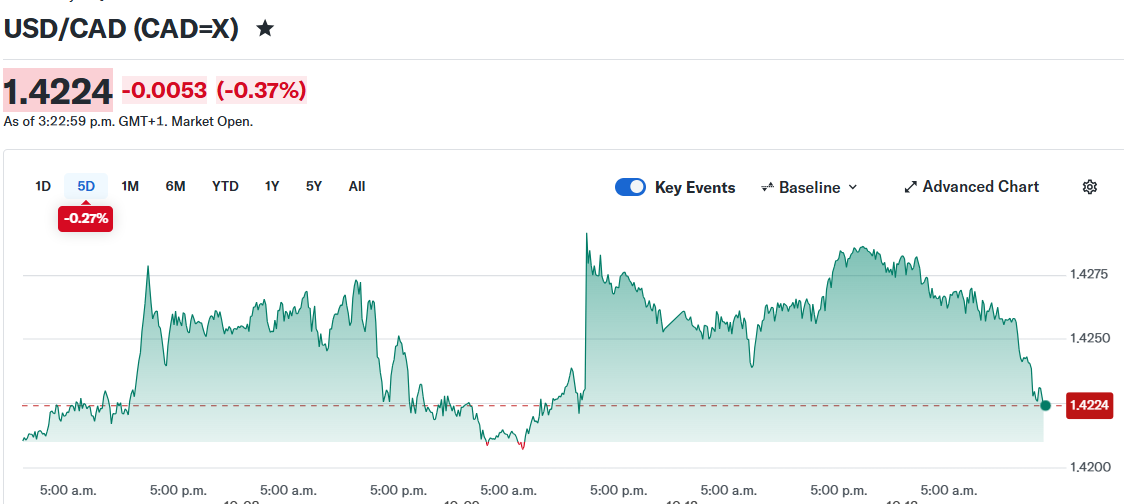
加元本周受到加拿大就业数据走弱影响。9月就业人数意外下降后,加元一度走弱,市场对加拿大央行近期加息的预期也有所降温。
Source: Yahoo Finance
金市和银市:
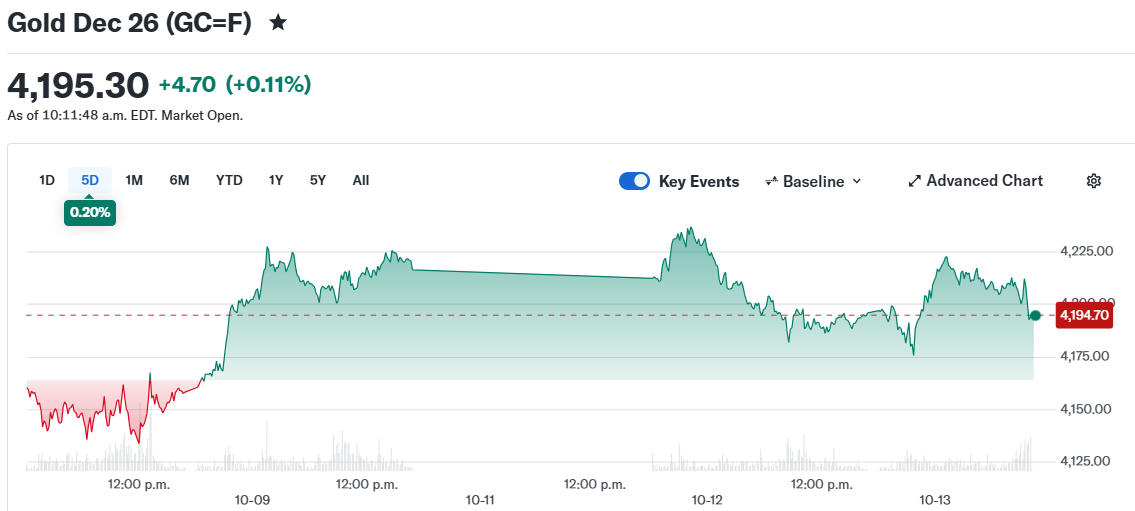
黄金价格本周受到美元走势、实际利率及避险需求变化等因素影响。美债收益率处于高位增加了持有无息资产的机会成本,而地缘政治不确定性则继续为避险需求提供支撑。
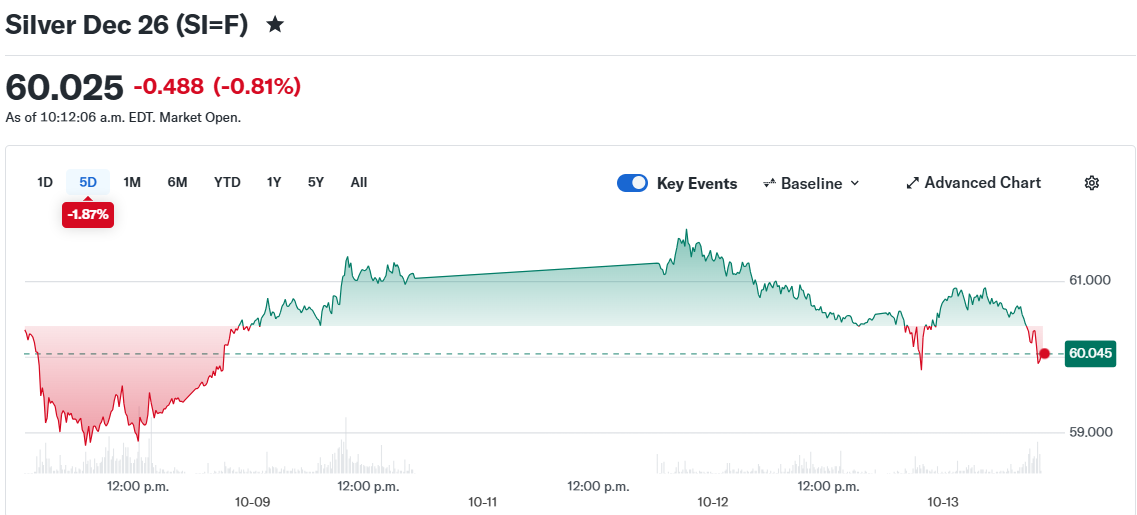
白银走势同样受到美元及债券收益率变化影响,同时其工业需求属性使市场对经济增长前景的判断也较为重要。后续需继续关注贵金属价格与实际利率之间的关系。
Source: Yahoo Finance
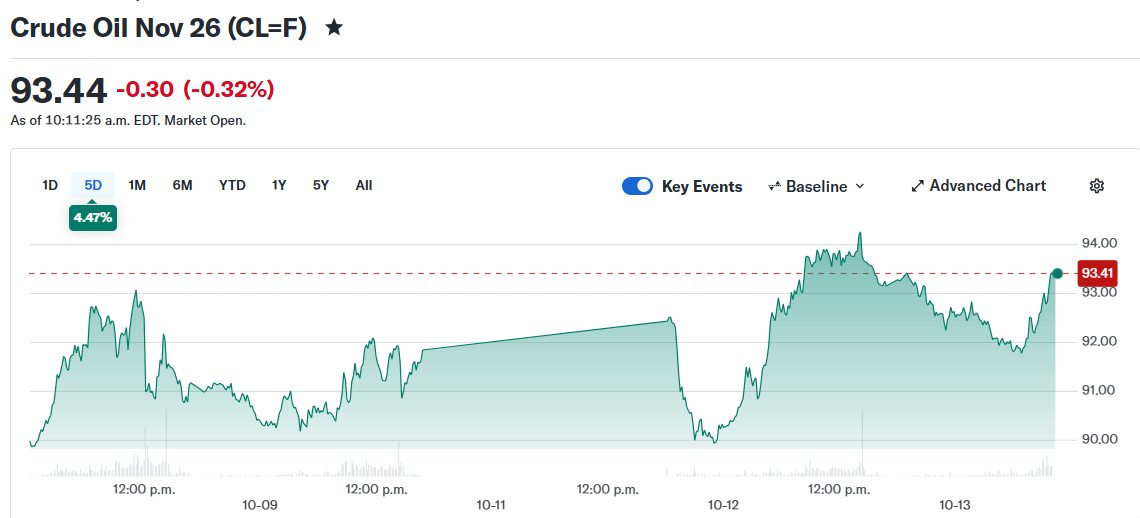
油市:原油本周波动明显,市场持续评估中东局势、供应中断风险及潜在缓解措施,能源价格走势仍是影响通胀预期的重要因素。
Financial Market Data Copyright © 2026 AimStar myportfolio. Data as of October 13th, 2026, 15:30 PM EST
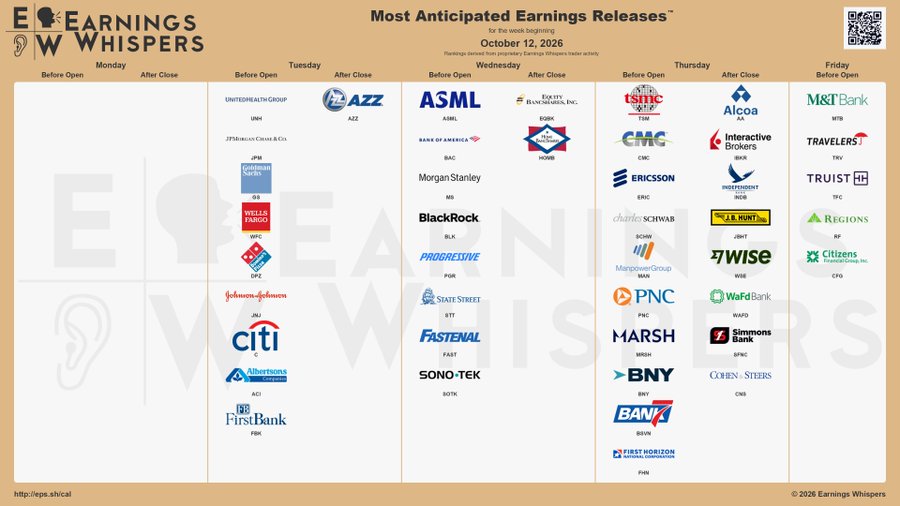
本周即将发生
本周重要事件
10月13日(星期二)
- 盘前/日间:联合健康(UnitedHealth Group)、摩根大通(JPMorgan Chase)、高盛(Goldman Sachs)、富国银行(Wells Fargo)、花旗集团(Citigroup)、强生(Johnson & Johnson)、艾伯森(Albertsons)、FirstBank。
- 盘后:AZZ。
10月14日(星期三)
- 盘前/日间:阿斯麦(ASML)、美国银行(Bank of America)、摩根士丹利(Morgan Stanley)、贝莱德(BlackRock)、前进保险(Progressive)、道富银行(State Street)、快扣(Fastenal)、索诺柯(Sonoco Products)。
10月15日(星期四)
- 盘前/日间:台积电(TSMC)、美国铝业(Alcoa)、商业金属(Commercial Metals)、爱立信(Ericsson)、嘉信理财(Charles Schwab)、PNC金融服务(PNC Financial Services)、达信集团(Marsh McLennan)、纽约梅隆银行(Bank of New York Mellon)。
- 盘后:盈透证券(Interactive Brokers)、Independent Bank、J.B. Hunt、Wise、WaFd、Simmons First National、高合斯(Cohen & Steers)。
10月16日(星期五)
- 盘前/日间: M&T Bank、旅行者保险(Travelers)、Truist Financial、区域金融(Regions Financial)、Citizens Financial Group。
.
Author by: Sarah San
Edited & Published by: Sarah San
October 13th, 2026 15:30 PM EST. 10 min read
关于 AimStar Capital Group Inc.
AimStar Capital Group Inc. 是一家加拿大全方位服务的投资经纪公司,受加拿大投资监管机构(CIRO)监管,并是加拿大投资者保护基金(CIPF)的成员。作为一家独立公司,AimStar专注于服务个人投资者,家族信托和机构投资者,定制全面的财富管理,和资本市场的服务和建议,以创新、诚信和客户导向为基础,致力于提供公正的建议,并专注于满足客户的需求,帮助他们实现财务目标。
AimStar 被评为2024年度财富专业人士五星级财富管理公司,该奖项表彰了AimStar在提供卓越客户体验、卓越投资记录、持续创新和严格遵守监管方面的出色表现。
邮箱:info@aimstar.ca
电话:905-906-5288
这是示例文本,单击 “编辑” 按钮更改此文本。